一、2021年中国汽车零部件行业出口现状
2021年,尽管全球疫情反复、芯片短缺、原材料价格上涨等多重挑战交织,中国汽车零部件行业出口仍表现出较强韧性,进出口总额与贸易顺差均创历史新高,成为全球汽车产业链的重要支撑力量。
(一)出口规模与增速
据中国汽车工业协会统计,2021年中国汽车零部件出口金额达到755.6亿美元,同比增长33.8%,较2019年增长34.2%,两年平均增长15.9%。出口增速显著高于行业营收增速,表明海外市场需求恢复对中国零部件出口形成有力拉动。从月度走势看,除2月受春节因素影响外,全年各月出口均保持正增长,其中二季度和三季度增速尤为突出,反映出全球补库存需求与订单回流中国的叠加效应。
(二)主要出口产品结构
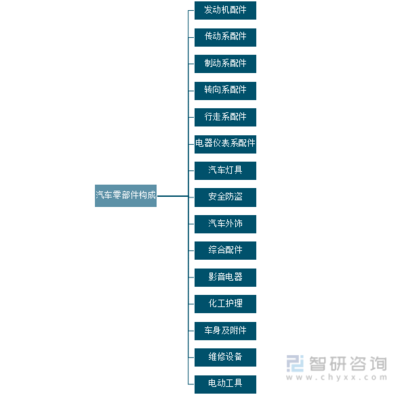
从产品类别看,2021年出口仍以传统优势品类为主。行驶系统(含车轮、轮胎等)出口额约180亿美元,占比23.8%;汽车电子电器及仪表出口约150亿美元,占比19.9%;发动机及零部件出口约110亿美元,占比14.6%;制动系统、转向系统、传动系统等底盘件合计出口约140亿美元。与此新能源相关零部件出口快速增长,动力电池出口额同比增长超过80%,电机及电控产品出口也保持较高增速,反映出电动化转型对出口结构的边际改善。
(三)主要出口市场分布
从目的地看,美国仍是中国汽车零部件第一大出口市场,2021年对美出口额约占零部件出口总额的22%,主要产品包括售后维修件、轮毂、制动件等。亚洲市场中,日本、韩国、印度及东盟国家合计占比约30%,其中对RCEP成员国的出口增速较快。欧洲市场占比约20%,德国、俄罗斯、波兰等国需求较为稳定。墨西哥、巴西等拉美市场以及中东、非洲等新兴市场占比继续提升,出口市场多元化趋势明显。
(四)出口主体与贸易方式
民营企业仍是出口主力军,2021年民营企业零部件出口额占比超过50%,外商投资企业占比约30%,国有企业占比约15%。一般贸易方式占比持续提升,达到70%以上,加工贸易占比下降至20%左右,表明本土企业自主品牌和自主营销能力增强,出口质量有所提升。跨境电商B2B出口、海外仓等新业态在售后零部件领域加速渗透,成為出口增长的新渠道。
(五)出口面临的主要问题
一是原材料价格大幅上涨侵蚀利润。2021年钢材、铝材、铜材及塑料等大宗商品价格同比涨幅普遍在20%—40%之间,零部件企业成本转嫁能力有限,出口利润率承压。二是国际物流成本高企。集装箱运价指数创历史新高,海运费用占货值比重明显上升,部分低货值产品出口意愿受到抑制。三是芯片供应紧张影响高端零部件交付。四是贸易摩擦与合规壁垒持续存在,部分国家在碳足迹、数据安全、产品认证等方面提高门槛,增加了出口的不确定性。
二、未来发展趋势分析
(一)出口总量保持中速增长,结构持续优化
随着全球汽车产量恢复和海外售后市场需求稳定,预计“十四五”期间中国汽车零部件出口将保持年均8%—10%的中速增长。与此出口结构将从以机械件、通用件为主,逐步向电动化、智能化、轻量化等高附加值产品倾斜。动力电池、驱动电机、电控系统、智能座舱、传感器、线控底盘等产品出口占比有望稳步提升,推动零部件出口从“量增”向“质升”转变。
(二)电动化与智能化成为出口新引擎
全球主要经济体加快新能源汽车推广,为中国在电池、电机、电控等领域具有先发优势的零部件企业带来出口机遇。2021年动力电池出口已呈现高速增长态势,未来随着海外车企电动化平台放量,中国动力电池及关键材料出口有望进一步扩大。智能化方面,车载摄像头、雷达、域控制器、智能座舱等产品国内外需求同步扩大,具备成本优势和快速迭代能力的本土供应商有望加快进入全球配套体系,从售后市场向OEM配套市场延伸。
(三)海外布局从“产品出海”向“产能出海”演进
在贸易摩擦、关税成本、供应链本地化要求等因素驱动下,部分零部件企业加快海外建厂和并购步伐,在墨西哥、东南亚、东欧等地区布局生产基地,贴近客户实现本地化供应。未来出口统计或将更多体现为“间接出口”和“海外销售收入”,单纯货物出口增速可能放缓,但中国企业全球市场份额将继续提升。
(四)售后市场与跨境电商渠道潜力释放
全球汽车保有量持续增长,售后维修市场需求稳定。中国零部件企业在售后市场具有品类齐全、性价比高的优势,借助跨境电商平台和海外仓,能够更高效触达海外中小批发商和终端维修客户。预计B2B跨境电商出口在零部件出口中的占比将持续提升,成为中小企业开拓国际市场的重要路径。
(五)贸易环境复杂性上升,合规能力成为竞争要素
全球碳边境调节机制、电池法规、供应链尽职调查等新规陆续出台,对零部件出口企业的碳排放核算、原材料溯源、数据合规等提出更高要求。未来出口企业需要建立覆盖产品全生命周期的碳足迹管理体系,提升国际认证与合规能力,将其作为进入高端市场和全球OEM配套体系的基础条件。
三、
2021年中国汽车零部件出口在复杂外部环境下实现高速增长,体现了产业链的完备性和供给韧性。中长期看,出口增长动力将从传统燃油车维修件向新能源与智能网联零部件切换,从单一货物出口向海外本地化运营延伸。企业需在技术升级、成本管控、全球布局和合规能力建设等方面持续投入,以把握全球汽车产业变革带来的出口机遇,推动中国从零部件出口大国向出口强国稳步迈进。